

Auf den Messeständen der IAA Transportation in Hannover (15.-20. September) wird kommende Woche Einigkeit demonstriert: Die Zukunft des schweren Straßengüterverkehrs ist elektrisch. Die Lkw-Bauer rollen seriennahe Fernverkehrs-Stromer ins Rampenlicht, Ladeinfrastrukturanbieter preisen das Megawatt-Laden (MCS) an, und die Branche beschwört die Dekarbonisierung der Transportketten. Doch wer in diesen Tagen abseits des Messeparketts die Wirtschaftlichkeit und Zulassungszahlen analysiert, blickt in eine zersplitterte Realität.
Eine aktuelle Untersuchung der Strategieberatung Boston Consulting Group mit dem Titel „Three Regions, Three Paths to Truck Electric Powertrain Adoption“ verdeutlicht, dass die Idee einer einheitlichen weltweiten E-Mobilitätsstrategie für Nutzfahrzeuge endgültig Geschichte ist. Die Autoren um Peter Wiedenhoff und Julien Bert zeichnen das Bild dreier Kernmärkte – China, Europa und die USA –, die sich in völlig unterschiedlichen Geschwindigkeiten und unter gänzlich anderen Vorzeichen entwickeln.
China: Der Markt kippt – mit Volldampf in die Skalierung
Die größte Überraschung für viele westliche Beobachter ist das Tempo, mit dem China den Markt umpflügt. Das Reich der Mitte hat den kritischen Wendepunkt längst überschritten: Im Jahr 2025 machten batterieelektrische Fahrzeuge (BEV) bereits knapp 30 Prozent aller Verkäufe mittelschwerer und schwerer Lkw aus. Für 2026 prognostiziert BCG ein Überschreiten der 30-Prozent-Marke. Mehr noch: China zeichnete zuletzt für mehr als 90 Prozent der weltweiten Verkäufe emissionsfreier Lkw verantwortlich. Schon zu Beginn des kommenden Jahrzehnts dürften batterieelektrische Schwer-Lkw dort mehr Neuzulassungen erzielen als Diesel-Pkw und -Lkw.
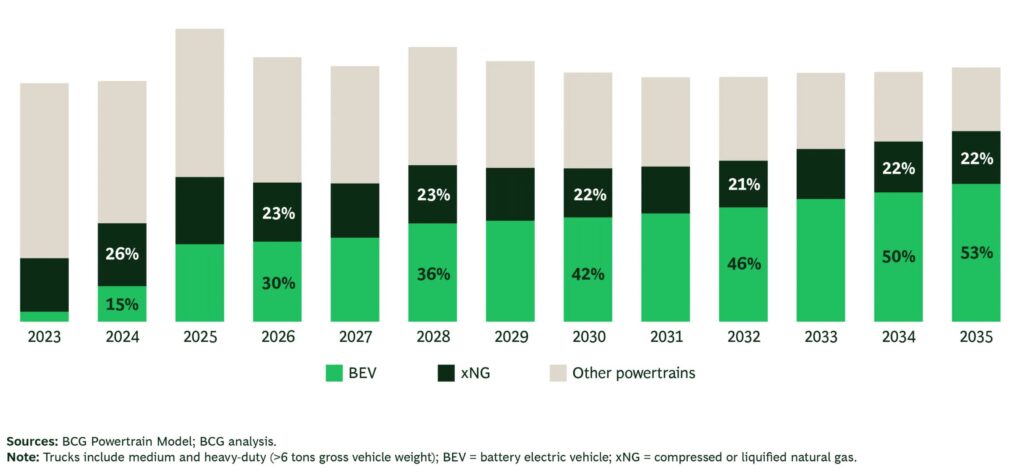
In China machen batterieelektrische Fahrzeuge bereits knapp 30 Prozent aller Verkäufe mittelschwerer und schwerer Lkw aus.
Verantwortlich für diesen Boom ist ein Zusammenspiel aus harten wirtschaftlichen Fakten und staatlicher Lenkung:
- TCO-Parität erreicht: Bei mittelschweren Lkw (6 bis 15 Tonnen) sowie im schweren Regionalverteilerverkehr haben E-Lkw bei den Gesamtbetriebskosten (Total Cost of Ownership, TCO) bereits Kostengleichheit mit dem Diesel erreicht.
- Infrastruktur und Batterietausch: China setzt nicht nur auf Schnelllader, sondern rollt flächendeckend Batteriewechselstationen (Battery Swapping) aus, was Standzeiten minimiert und die Anschaffungshürden senkt.
- Politische Hebel: Strengere Verbrauchsvorgaben für Verbrenner und massive Abwrack- und Austauschprämien für konventionelle Flotten beschleunigen den Wandel zusätzlich.
Für den Fernverkehr dient verflüssigtes Erdgas (LNG) in China derzeit noch als Übergangsbrücke. Doch BCG rechnet damit, dass mit dem Ausbau der Schnellladekorridore ab 2030 auch auf der Langstrecke der reine Batterieantrieb das Gas verdrängen wird. Die Devise für Hersteller in China lautet schlicht: Jetzt massiv skalieren, Batterie-Lieferketten sichern und Batterietausch-Standards bedienen.
Europa im Zangengriff: Brüsseler Strafen versus Lade-Engpass
Ein völlig anderes Bild zeigt sich in Europa, wo die Transformation nicht primär von Kundenbedarfen, sondern von der Regulatorik getrieben wird. Die EU verlangt von den Herstellern drastische CO₂-Flottenreduktionen: minus 43 Prozent bis 2030 und minus 64 Prozent bis 2035 gegenüber dem Referenzjahr 2019.

Maximal 48 Prozent BEVs bis 2035 In Europa wächst die Flotte der Nutzfahrzeuge mit batterieelektrischem Antrieb (ab einem Gewicht von sechs Tonnen) nur langsam. Wegen des Mangels an Schnellladestationen vor allem im Fernverkehr. Grafiken: BCG
Das setzt die europäischen Lkw-Bauer unter enormen Zugzwang. Sollten die Vorgaben verfehlt werden, drohen der Branche Strafzahlungen in zweistelliger Milliardenhöhe. Doch während die Politik Fakten schafft, hinkt die Realität hinterher:
- Kluft zwischen Nachfrage und Zwang: Nach BCG-Berechnungen würde die reale Kundennachfrage nach BEV-Trucks wie dem Mercedes eActros 600 in Europa bis 2035 organisch auf etwa 48 Prozent klettern. Um die EU-Ziele einzuhalten, müssten die Hersteller den Marktanteil jedoch auf 60 bis 65 Prozent hochdrücken.
- Das Ladeinfrastruktur-Dilemma: Während regionale Flotten mit Depot-Ladung (80 bis 90 Prozent der Fahrzeuge kehren abends auf den Betriebshof zurück) gut elektrifizierbar sind, fehlt es im Fernverkehr an den Grundlagen. Das europäische TEN-T-Ladenetz hinkt dem Bedarf hinterher; Megawatt-Ladehubs an den Autobahnen, Netzausbauten und schnelle Genehmigungsverfahren fehlen an allen Ecken.
- Preisschock aus China: Verschärft wird die Lage durch neue Wettbewerber: BCG beziffert den Preisvorteil chinesischer E-Lkw-Hersteller auf 30 bis 50 Prozent gegenüber europäischen Modellen im schweren Fernverkehrssegment.
Zwar federt das EU-Kreditsystem, bei dem Übererfüllungen aus frühen Jahren angerechnet werden können, den Druck bis 2030 etwas ab. Doch danach wird die Luft dünn: Ohne regulatorische Erleichterungen bliebe europäischen Herstellern nur, E-Lkw mit hohen Rabatten in den Markt zu drücken, den Verkauf von Diesel-Lkw künstlich zu drosseln oder Strafen zu zahlen.
USA: Stillstand im Diesel-Paradies
Wer wissen will, wie ein Markt ohne scharfe ZEV-Vorschriften reagiert, muss in die USA blicken. Dort existiert kein bundesweites Nullemissionsmandat, die Förderlandschaft ist ein zersplitterter Flickenteppich einzelner Bundesstaaten. Die Konsequenz: Der Markt kommt kaum vom Fleck. Selbst wenn man reine Batterie-Lkw und Hybride zusammenrechnet, prognostiziert BCG für das Jahr 2030 einen Marktanteil von weniger als 5 Prozent bei den Neuzulassungen. Bis 2035 klettert dieser Wert im Basisszenario gerade einmal auf magere 8 Prozent.

Zwar versuchen innovative Pioniere wie Tesla mit 500 Meilen Reichweite und Megawatt-Ladung die TCO-Parität für den Fernverkehr noch Ende dieses Jahrzehnts zu knacken, traditionelle Hersteller rechnen damit jedoch erst Mitte der 2030er Jahre. Im regionalen Verteilerverkehr dürfte die Kostenparität zwischen 2029 und 2031 eintreffen. Bis dahin spielen in Nordamerika vor allem Voll- und Plug-in-Hybride die Hauptrolle als wirtschaftlich tragfähige Brückentechnologie.
Das Ende der „Weltplattform“
Was bedeuten diese Erkenntnisse für die Konzerne, die sich ab Montag auf der IAA präsentieren?
Vor allem das Ende einer Illusion, sagen die Verfasser der Studie: Die Ära des globalen Einheitsantriebs ist vorbei. Wer versucht, eine einheitliche E-Plattform über alle Kontinente auszurollen, läuft Gefahr, in langsamen Märkten wie den USA Milliarden an ungenutzten Produktionskapazitäten abzuschreiben, während man im rasanten China Marktanteile und Skaleneffekte an die lokale Konkurrenz verliert.
Hersteller wie Daimler Truck, die Traton-Gruppe (MAN, Scania) oder Volvo müssen deshalb ab sofort drei verschiedene Klaviaturen gleichzeitig bespielen:
- In China schnell skalieren, um mit Batteriewechsel-Ökosystemen und Kosteneffizienz gegen heimische Platzhirsche zu bestehen.
- In Europa massiv Batteriekosten senken und Allianzen für Megawatt-Laden schmieden, um den regulatorischen Absturz zu verhindern und chinesische Billigimporte abzuwehren.
- In den USA diszipliniert investieren, Kapital schonen und den Hybridantrieb als pragmatische Zwischenstufe nutzen.
Wenn am Montag in Hannover die Scheinwerfer angehen, wird die Branche Zuversicht ausstrahlen. Doch die BCG-Analyse legt den Finger in die Wunde: Der Umstieg auf den Elektroantrieb ist keine homogene Welle, sondern ein geopolitischer Dreikampf. Die größte Gefahr für die Hersteller ist heute nicht mehr die falsche Technologie – sondern der Glaube an einen einheitlichen Weltmarkt.