

Wer heute ein Elektroauto aus Europa fährt, schätzt den leisen Antritt, die hohe Verarbeitungsqualität und ein perfekt auf hiesige Straßenverhältnis abgestimmtes Fahrwerk. Doch unter dem Fahrzeugboden sieht die Realität ernüchternd aus: Bei der Batterie – dem mit Abstand teuersten, schwersten und wertschöpfungsintensivsten Bauteil des E-Autos – droht Europa den Anschluss endgültig an Asien zu verlieren.
Zu diesem alarmierenden Befund kommt das Battery Center of Excellence des Beratungsunternehmens Deloitte in seiner aktuellen Reifegradanalyse („Europe’s Battery Industry at a Crossroads“). Für die Studie wurden über 220 Führungskräfte der europäischen Batterie-Wertschöpfungskette aus 13 Ländern befragt. Das Ergebnis: Europa hat exzellente Forschung und hehre Absichten, versagt jedoch dramatisch bei der industriellen Skalierung einer eigenen Produktion.
Die 10-Milliarden-Euro-Gefahr: Wertschöpfung wandert ab
Die Dimensionen sind gewaltig: Bis zum Jahr 2030 sollen auf europäischen Bändern rund 27,8 Millionen neue Elektrofahrzeuge gefertigt werden. Dafür wird eine Batteriekapazität von mindestens 1.950 Gigawattstunden (GWh) benötigt.
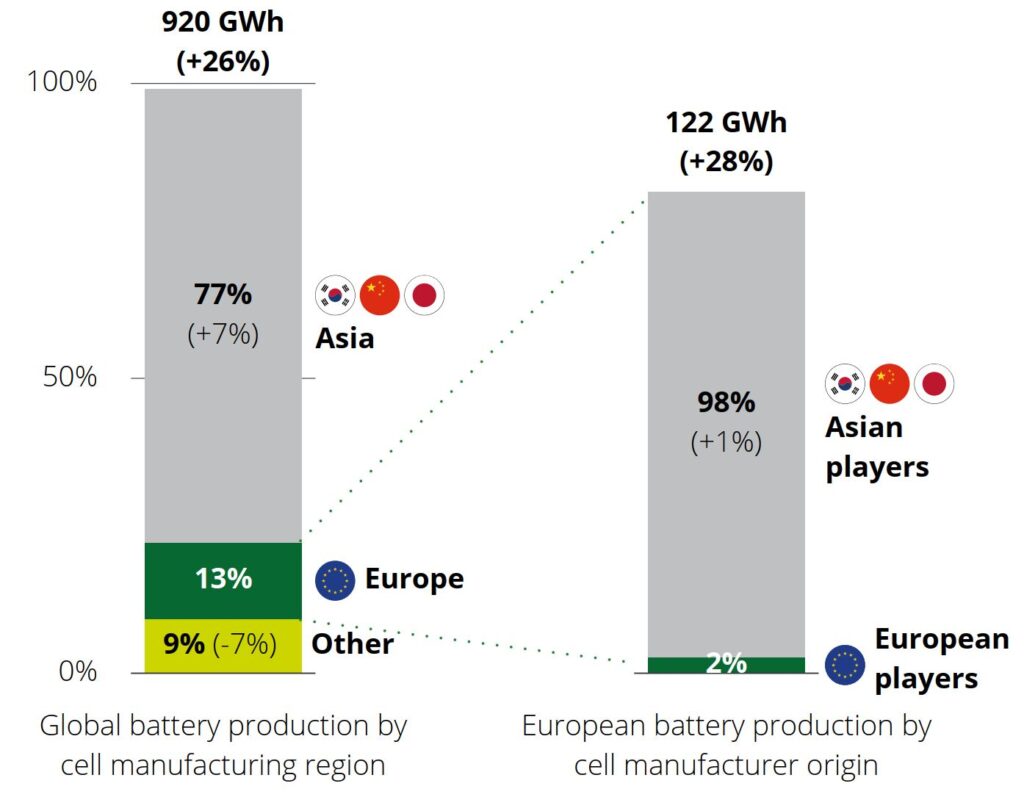
Europa kam 2025 nominell auf einen Anteil von etwa 13 Prozent an der Weltmarktproduktion von Batterien für Elektroautos. 98 Prozent der Wertschöpfung – der Batteriezellen – kamen allerdings von Herstellern aus China, Korea und Japan. Grafik: Deloitte
Gelingt es Europa nicht, eine eigene, geschlossene Lieferkette aufzubauen, droht der europäischen Wirtschaft laut Deloitte ein gewaltiger Aderlass: Über 10,5 Milliarden Euro an reinen Gewinnen aus der Zellfertigung und Materialraffination könnten bis 2030 direkt nach Asien abwandern. Rechnet man importierte Rohstoffe, Produktionsanlagen und Vorleistungen zusammen, beläuft sich der potenzielle Wertschöpfungsverlust für die europäische Industrie sogar auf 100 bis 150 Milliarden Euro.
Die „Gigafactory“-Mogelpackung: 98 Prozent ist asiatisch
Auf dem Papier wächst die europäische Zellproduktion: Für 2025 verzeichnet die Studie einen Kapazitätsanstieg auf 122 GWh (plus 28 Prozent im Vergleich zum Vorjahr). Doch die europäische Batterie-Souveränität ist weitgehend eine Illusion:
- 98 Prozent der in Europa betriebenen Zellfertigungskapazitäten befinden sich in den Händen asiatischer Konzerne (wie CATL, LG Energy Solution oder Samsung SDI).
- Lediglich zwei Prozent entfallen auf echte europäische Hersteller wie die VW-Tochter PowerCo.
- 41 Prozent der befragten Branchenentscheider glauben nicht mehr daran, dass der europäische Batteriebedarf jemals durch europäische Unternehmen allein gedeckt werden kann.
Hinzu kommt ein strukturelles Missverständnis: Während in Europa vielerorts Batteriemontagelinien („Pack Assembly“) entstehen, liegt das große Geld ganz woanders. Die reine Modul- und Pack-Integration macht lediglich 20 bis 25 Prozent des Wertschöpfungspools aus. Die wahren Hebel liegen vorgelagert (Upstream und Midstream): 50 bis 60 Prozent der Marge stecken in der Materialaufbereitung (Kathoden/Anoden), 15 bis 30 Prozent in der eigentlichen Zellfertigung. Und genau hier klafft in Europa eine gewaltige Lücke.
Hohe Ausschussquoten und teures Lehrgeld
Warum kommen europäische Initiativen wie Northvolt & Co. so schleppend voran? An Visionen und F&E-Budgets mangelt es nicht – die Forschung in Europa wird mit 3,4 von 5 Punkten überdurchschnittlich gut bewertet. Doch der Übergang vom Labor in die Massenfertigung gerät regelmäßig zum Desaster:
- Geringe Projektausbeute: Nur rund 38 Prozent der geplanten europäischen Batterieprojekte wurden in den letzten drei Jahren tatsächlich wie geplant vollendet. Ein Viertel wurde komplett begraben, 35 Prozent wurden gestutzt oder verzögert.
- Die „Ramp-up-Falle“: 81 Prozent der Unternehmen beklagen die explodierenden Betriebskosten (OPEX) in den ersten Monaten des Hochlaufs. Die Hauptprobleme sind mangelnde Erfahrung mit hochpräzisen Fertigungslinien, unzureichende Vorprodukte (57 Prozent) und Verzögerungen bei der Inbetriebnahme (51 Prozent). Das Resultat: gigantische Mengen an Ausschuss und Cashflow-Krisen. Beides besiegelte im vergangenen Jahr auch das Schicksal von Northvolt.
- Regulatorische Bremsklötze: 80 Prozent der Industrie-Leader geben an, dass bürokratische Rahmenbedingungen Investitionen eher behindern als beschleunigen. Gefordert werden schnellere Genehmigungsverfahren (70 Prozent), verlässliche Flottenregulierungen (54 Prozent) und operative Unterstützung bei den Betriebskosten während der Anlaufphase.
„Europas Batterie-Zukunft wird nicht im Labor entschieden. Was wirklich zählt, sind die ersten 10.000 Tonnen Material, die ersten zwölf Monate Ramp-up und die ersten Ausbeutekrisen im industriellen Maßstab“, mahnt Harald Proff, der Verfasser der Deloitte-Studie und Leiter des dortigen Automobilgeschäfts.
Die Rettungschance: Der Technologie-Reset
Ist das Rennen um die Batterie also für Europa endgültig verloren? Nicht zwingend. Deloitte zeichnet ein Szenario auf, das der europäischen Industrie als letzte Chance dienen könnte: der Technologie-Sprung.
Wenn in den kommenden Jahren Festkörperbatterien (Solid-State Batteries), Natrium-Ionen-Zellen oder neuartige Zellchemien die klassische Lithium-Ionen-Zelle ablösen, werden die Karten bei der Fertigungseffizienz teilweise neu gemischt. Dieser Technologie-Bruch setzt den Vorsprung asiatischer Massenfertiger zumindest temporär zurück.
Die Krux: Wer diesen „Reset“ nutzen will, muss das industrielle Handwerk schon heute beherrschen. Wer die Prozesse, Reinraum-Bedingungen, Beschichtungsverfahren und Qualitätsprüfungen nicht an heutigen Batterien lernt, wird auch bei der Festkörperzelle scheitern.
Vier Forderungen an Politik und Wirtschaft
Um eine dauerhafte geopolitische und wirtschaftliche Erpressbarkeit im E-Mobilitätssektor abzuwenden, skizziert der Deloitte-Report klare Handlungsempfehlungen:
- Bedarfsbündelung (Demand Pooling): Zersplitterte nationale Fördertöpfe schaffen Unsicherheit. Hersteller und Staaten müssen Abnahmegarantien und konsolidierte Volumina schaffen, um Investoren Planungssicherheit zu geben.
- OPEX-Förderung statt reiner Bauzuschüsse: Es reicht nicht, Fabriken mit Steuergeld auf die grüne Wiese zu stellen (CAPEX). Subventionen müssen gezielt die extrem teuren ersten Betriebsmonate abfedern, in denen Ausschuss unvermeidbar ist.
- Fokus auf Upstream-Raffination: Europa muss den Einstieg in die chemische Raffination von Aktivmaterialien massiv beschleunigen – inklusive Recycling-Kreisläufen (Black Mass).
- Risikoteilung durch Joint Ventures: Automobilhersteller, Zellproduzenten und Rohstoffverarbeiter müssen das finanzielle Risiko gemeinsam tragen, statt auf den perfekten Marktpreis zu spekulieren.
Für Konsumenten bedeutet das: Günstige E-Autos hängen kurzfristig am Tropf asiatischer Zellimporte. Doch wer eine nachhaltige, krisenfeste und technologisch eigenständige europäische Automobilindustrie will, muss darauf drängen, dass Brüssel und Berlin die Batteriezelle nicht als Zubehörteil begreifen, sondern als systemrelevantes Fundament unserer künftigen Mobilität.